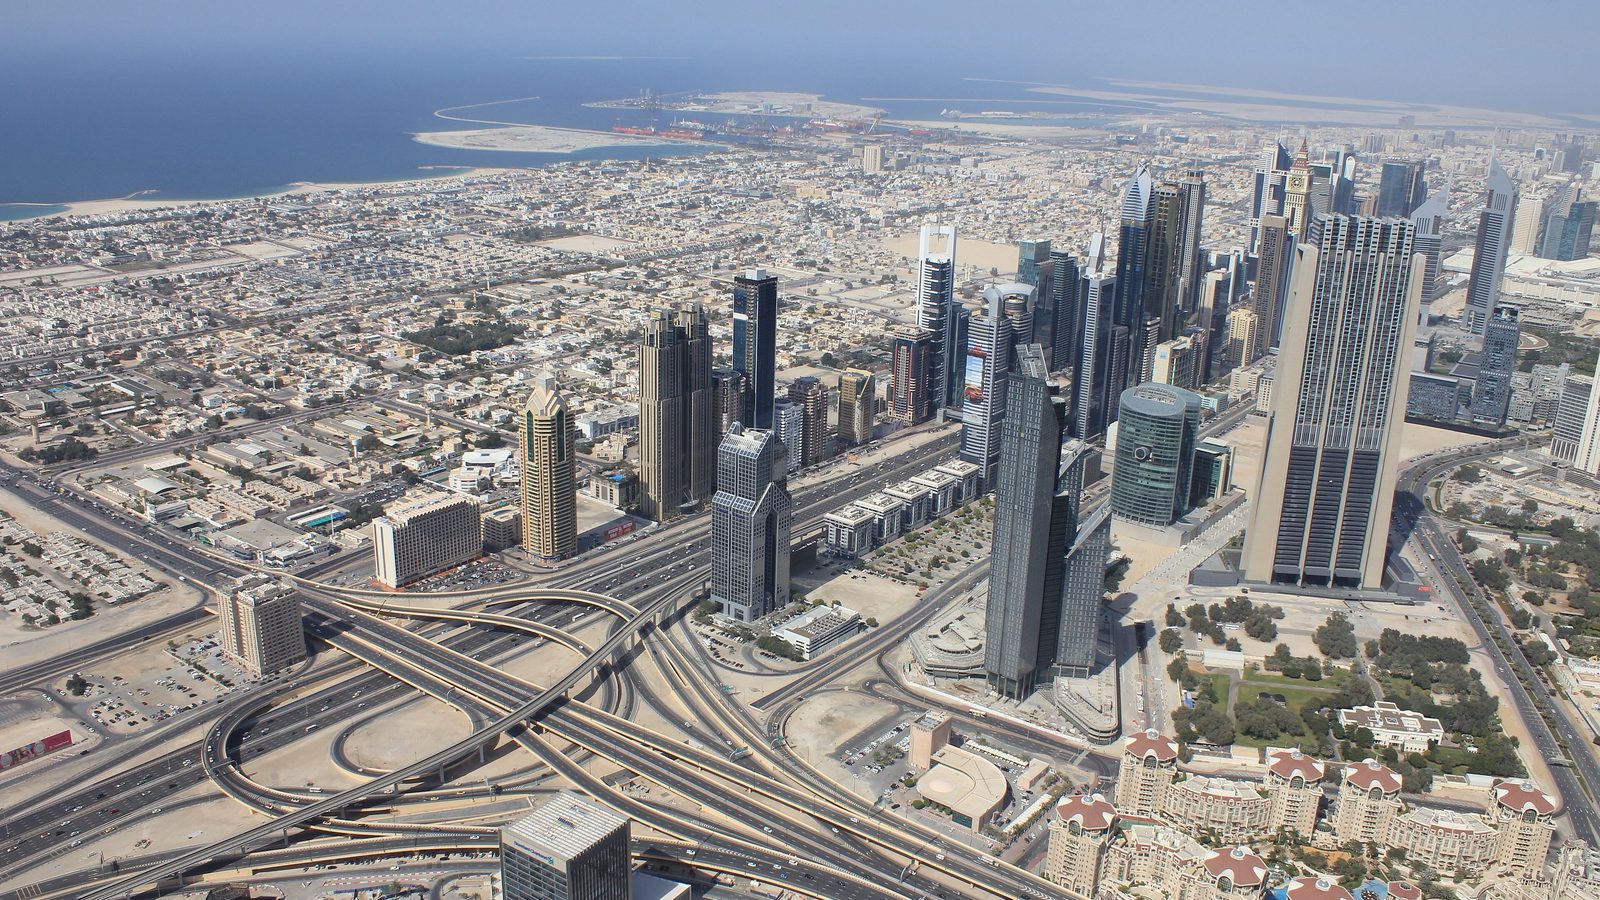
圖片:Xiaotong Gao / CC BY-SA 3.0(Wikimedia Commons)
投資海外房地產前必做的功課:地點、成本、貸款、出場與匯率一次看懂
投資海外房地產前必做的功課:地點、成本、貸款、出場與匯率一次看懂
買海外房最大的風險,不是買貴,而是「你不知道自己不知道什麼」。這篇是一套不論哪個市場都通用的功課清單。把地點、成本、淨報酬、貸款、出場、匯率、法規這幾件事搞懂,再去看物件,你才不會被一句「保證 8% 報酬」牽著走。
不同市場的規則差很多,但真正該問的問題其實是同一套。我把這套通用的功課整理出來,你可以直接套用在杜拜、阿布達比、日本、泰國、馬來西亞、澳洲,任何市場都適用。
一、先選對地點與市場基本面
買房最老的一句話還是對的:地點、地點、地點。海外更是如此,因為你不熟當地,沒有做功課的話選錯區的機會比在台灣高得多。
- 選成熟區:優先看首都、交通樞紐、生活機能與學區成熟的區域,避開嫌惡設施(高壓電塔、垃圾場、明顯噪音源)。
- 看供需與人口:這個區是供給緊,還是一直在蓋、賣不完?人口是流入還是流出?買在「一直擴張但需求跟不上」的新區,最容易套牢。
- 看真實成交:別只看建商的定價。到當地的不動產網站(每個市場都有自己的「591」)交叉比對實際成交價與租金行情,才知道報價合不合理。
以阿聯酋來說:杜拜的成熟區像 Downtown、Dubai Marina、Business Bay、JVC,租賃需求與流動性相對穩,要留意的是過度炒作的偏遠新區。實際成交與租金可以從杜拜土地局(DLD)的開放資料查,Property Finder、Bayut、DXBinteract 這些民間平台則是把官方資料整理成圖表,看趨勢比較快(哪一層是官方、怎麼查,見〈杜拜有實價登錄嗎〉)。阿布達比則集中在 Saadiyat、Yas、Al Reem 等指定投資島區,選擇比杜拜少但更穩。(杜拜各區怎麼分、外國人能買哪些,見〈杜拜區域地圖〉。)
二、費用:別只看房價,要算「總成本」
你看到的報酬率,通常只用「房價」當分母。但你真正付出的,是房價加上一堆費用。至少分三段:
買入時的交易成本
- 過戶稅/登記費(各國名稱不同,常見是房價的數個百分點)
- 仲介費(看市場與交易類型,有些由賣方或開發商支付,例如買預售新案常是開發商付)、律師費、代書/公證費、印花稅
持有期的年度成本
- 物業管理費(service charge)
- 地價稅/房產稅(很多國家每年課)
- 保險、修繕
- 代管費(遠端一定要找代管,會抽成)
- 空置期(不是每天都租得出去)
賣出時的出場成本
- 資本利得稅(賣房獲利的稅)
- 仲介費、匯出手續費
以阿聯酋來說:杜拜的買入成本主要是 DLD 過戶費 4% 加上登記與 NOC 等雜費(向開發商買新案,佣金由開發商付、買方不用付仲介費;買二手才有約 2% 仲介費),持有期則有每年的物業管理 service charge(約每平方英尺 AED 15–20)。整體交易成本抓 7–10%。阿布達比的過戶登記費約 2%,比杜拜低。兩地都沒有房產稅。
三、淨收益率怎麼算(這是重點)
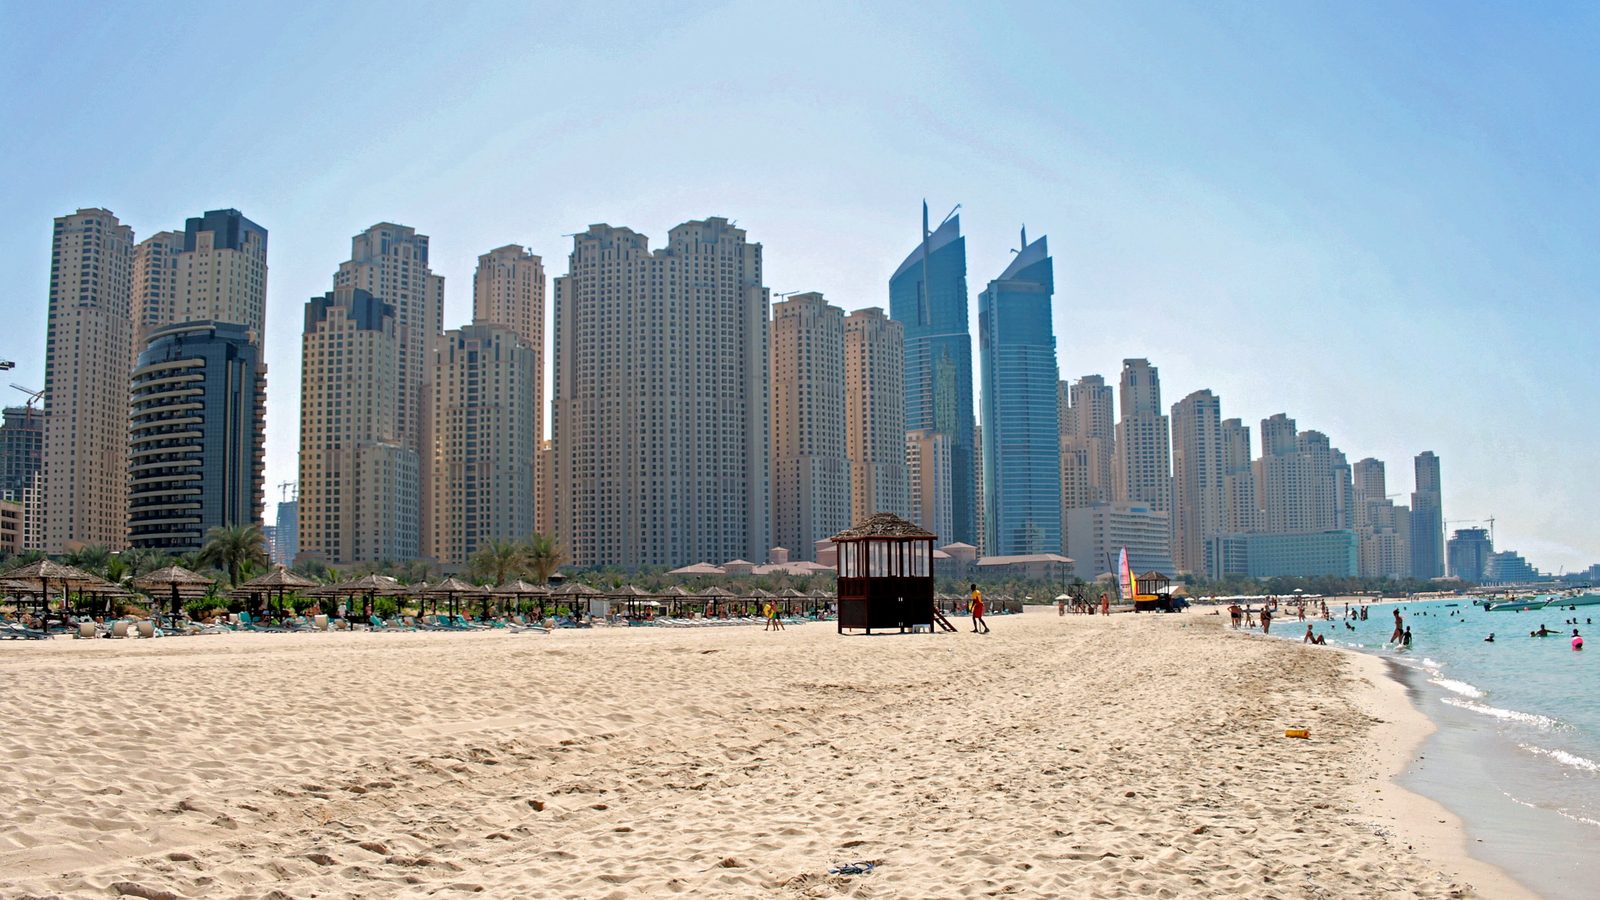 JBR 濱海住宅群,算淨收益要把管理費與空置一起扣掉。圖片:pe-sa / CC BY 3.0(Wikimedia Commons)
一定要分清楚兩個數字:
- 毛收益率(gross yield) = 年租金 ÷ 房價
- 淨收益率(net yield) =(年租金 − 年度持有費用)÷(房價 + 買入交易成本)
檯面上的數字幾乎都是毛收益率,好看但不是你的錢。你要自己算淨的。
舉例:房價 1,000 萬台幣,年租金 80 萬(毛收益率 8%)。扣掉物業費、代管費、空置、保險等年度費用約 20 萬,淨租金剩 60 萬;分母再加上買入成本約 80 萬(8%)。淨收益率 = 60 ÷ 1,080 ≈ 5.6%。
還沒完。這 5.6% 之後還要再扣稅和換匯成本,才是真正進你口袋的錢。所以「毛 8%」和「實拿約 5%」是兩回事。這也是為什麼要嚴格區分毛與淨,很多人就是把毛當淨在做決定。
💡 不想自己按計算機,用〔阿聯酋置產小工具〕的「租金淨報酬率試算」,把房價、租金、service charge、空置率填進去就有毛/淨報酬;看建案報 AED/sqft 或給你總價加總面積時,用「單位價格換算」直接換成台幣/坪。
以阿聯酋來說:杜拜住宅毛報酬常見 6–8%,但扣掉 service charge、代管與空置後,淨報酬多半落在 5% 上下;短租(holiday home)毛報酬更高,但代管抽成可達 20%。阿布達比毛報酬約 5–6%,較穩。好處是阿聯酋 0 稅,算完淨報酬後不會再被當地的稅吃一層。
四、貸款與資金:能不能貸、貸多少
貸款成數直接決定你的現金流,也決定你的自備款要準備多少。
- 外國人貸款通常較嚴:成數較低(有些市場外國人最高只能貸約六成或者無法貸款)、利率較高,還要準備收入證明與身份文件。
- 開發商自帶的貸款方案:看起來方便,但務必把它的利率和還款條件,跟當地銀行的基準利率比一比,別只看「零利率分期」的包裝。
- 用最保守的成數壓測:先假設「貸款下不來、或成數比預期低」,你的自備款還撐不撐得住?預售屋尤其要注意交屋前累積要繳的比例。
以阿聯酋來說:外國人房貸成數最高約 5–6 成,利率與核貸看銀行。預售屋通常在交屋前就要分期繳到約六成,開發商也常推自己的付款計畫(payment plan),簽約前把付款節點和交屋前累積要繳的比例排成時間表壓測。
五、出場與流動性:進場前先想退場
 流動性好不好,看的是這個市場每天有多少人在買賣。圖片:Lehtm25 / 公有領域(Wikimedia Commons)
海外房「買得進去,不一定賣得出來」。買之前先問清楚:
- 這個市場的二手買家是誰?是本地人,還是跟你一樣的外國投資客?買家池越小越難賣。
- 平均成交週期多長?非核心區、預售轉售,通常更難脫手。
- 外國人轉售有沒有額外限制或稅?(例如新加坡對外國人課很高的印花稅,會壓縮轉手空間。)
- 如果打算交屋前就轉售(也就是台灣說的紅單轉讓):這個市場、這個建案允不允許?要付到多少比例、需不需要開發商開同意書(NOC)?(杜拜就要,常見要先付到 4 成上下。)
流動性差,你的錢就會被鎖住,所以退場路徑最好先想清楚再進場。
以阿聯酋來說:杜拜核心區流動性不錯,但 2027–2028 有大量交屋潮,短期供給增加要挑時機與區位;阿布達比市場較小、脫手較慢。相對友善的一點是阿聯酋 0 資本利得稅,外國人轉售也沒有像新加坡、澳洲那種高額外印花稅。
六、外匯管制與資金進出:兩端都要看
錢要能出去、也要能回來,這牽涉兩邊的規則:
台灣這一端(匯出去):個人每年有等值 1,000 萬美元的結匯額度(中央銀行自 2024 年 11 月 1 日起,由原本的 500 萬美元調高)。一般買房資金在這個額度內可透過銀行電匯出海,據實填報匯款分類即可。
目標國那一端(能不能匯出來):這是最容易被忽略、也最危險的一點。有些國家有外匯管制,錢進得去、租金或賣房款卻不一定出得來,或匯出受限。買之前一定要查清楚:「外國人賣房後,能不能自由把錢匯回台灣?」
警訊:如果有人建議你用「第三方代匯」「找人頭帳戶」把錢弄進弄出,這通常代表正規管道有障礙,而且第三方匯款有詐騙、洗錢、帳戶被凍結的風險。走正規金融管道、開自己的當地帳戶會安全得多。
以阿聯酋來說:阿聯酋幾乎沒有外匯管制,資金可自由匯出入,這是它相對泰國等市場的一大優勢,租金和賣房款要匯回台灣程序相對單純。AED 釘住美元,匯出入以美元計最好掌握。(AED、美元、台幣的即時換算,可用〔幣值換算工具〕。)
七、匯率風險:賺了房價,可能賠了匯率
你的房子和租金都是外幣計價,換回台幣時匯率會放大或吃掉你的報酬。
舉例:房價漲了 5%,但當地貨幣對台幣貶值 10%,換回台幣你其實是虧的。很多人房價賺了、匯率賠了,白忙一場。
對策:
- 看該貨幣的長期穩定度(釘住美元的貨幣,波動通常小於純浮動的新興市場貨幣)。
- 拉長持有期,讓短期匯率波動有時間平均掉。
- 分批換匯,不要單一時點一次換完。
- 租金可以先留在當地再投資,減少頻繁換匯的損耗。
以阿聯酋來說:AED 長期釘住美元(約 1 美元 = 3.6725 AED),所以你的匯率風險其實主要是「美元對台幣」,相對單純、可預期,比泰銖、日圓這類浮動貨幣好管理。
反過來看兩個台灣人很常買、但要特別留意匯率的市場:
- 日本(日圓):2021 年初 1 日圓大約可換 0.27 元台幣,到 2025 年掉到 0.21 附近,貶了大約兩成。實際感受一下:一間 3,000 萬日圓的房子,2021 年初換算約台幣 810 萬;到 2025 年,就算日圓房價一塊都沒跌,換回台幣也只剩約 630 萬,光匯率就少了約 180 萬。很多人買日本房、房價沒漲多少,就是輸在這一關。
- 馬來西亞(令吉):令吉長期偏弱、又波動大。十年前 1 令吉可換超過 9 元台幣,後來一路走弱到 7 元附近,近一兩年才回到將近 8 元。本來租金報酬率就只有 3–5%,碰到令吉走弱的年份,實際拿回台灣的又更薄。
這不是說這些市場不能買,而是提醒你:報酬率要用「換回台幣之後」的角度看,不能只看當地貨幣計價的漂亮數字。
八、產權與法規:外國人到底能買什麼
每個市場對外國人的規定不同,至少要確認:
- 外國人能不能持有?能持有的是土地還是只有公寓?(例如有些國家外國人不能持有土地。)
- 產權型態是永久產權(freehold)還是租賃地上權(leasehold)?leasehold 有年限,到期怎麼辦要問清楚。
- 繼承規定:這間房將來能不能順利留給家人?
- 需不需要當地身份或簽證才能買或才能貸款?
以阿聯酋來說:杜拜的 freehold 指定區,外國人可永久持有公寓、別墅甚至土地,可繼承,買到門檻還能連結 10 年黃金簽證(門檻、費用與常見誤解見〈黃金簽證懶人包〉)。阿布達比在指定投資區也開放外國人持有(早期部分是長年期地上權,近年逐步開放永久產權),細節依專案確認。
九、稅:當地一筆、台灣一筆
海外房通常有兩端的稅:當地的持有與交易稅,加上台灣端的海外所得。台灣這端走的是最低稅負制,不是一般綜所稅,而且有很高的門檻,很多人其實不用繳,但要懂規則。詳見〈海外房產收租要繳台灣所得稅嗎?海外所得與最低稅負制〉。
以阿聯酋來說:阿聯酋端幾乎 0 稅(無房產稅、租賃所得稅、資本利得稅),所以稅這關主要是回到台灣端的海外所得最低稅負制(見上)。
十、盡職調查與實地查證
- 查建商/開發商信譽與過去交屋紀錄(尤其買預售)。
- 預售款項有沒有進監管的託管帳戶,避免爛尾。
- 找一個獨立的當地律師幫你審約,不要只聽賣方的人。
- 實地或視訊看房:能親自去最好;不能的話要求視訊帶看,並找一個你信得過的人到現場確認房屋實況、周邊環境與治安。
- 售後與脫手:如果不自住,先確認有沒有可靠的代管(收租、修繕、處理租客)和未來協助轉售的管道。海外打官司又貴又久,寧可事前查清楚。
以阿聯酋來說:認明 RERA 註冊的仲介、確認款項進 DLD 監管的 Escrow 託管帳戶(預售會拿到 Oqood 登記),建商挑有實際交屋紀錄的。杜拜土地局的 Dubai REST/DLD 系統可以查證產權與交易,多一層自保。
十一、投資策略與風險承受度
- 這是長期投資:進場前想清楚要持有多久,並看這個國家的政治穩定度、經濟趨勢、人口結構撐不撐得起長期持有。
- 注意稅制隱含的最低持有年限:有些國家「持有越久、賣出時的稅越低」,形成隱含的最低持有建議。例如台灣的房地合一稅,持有超過 5 年稅率明顯下降、自用住宅設籍居住滿 6 年還有優惠;泰國也有依持有年限課不同稅(持有未滿 5 年出售通常要多課一筆特種商業稅)。進場前先想好打算持有多久,短期進出容易被稅吃掉。
- 分散配置:海外不動產是資產配置的一部分,一般建議不超過總資產的 10% 到 20%,避免過度集中在單一市場與單一貨幣。
以阿聯酋來說:因為阿聯酋 0 稅,沒有「為了節稅要持有滿幾年」的問題,但仍建議看得過一個市場週期再談進出;黃金簽證則讓長期持有和身份規劃可以綁在一起。(想確認阿聯酋經濟撐不撐得起長期,見〈杜拜是靠石油致富的嗎〉。)
十二、六個熱門市場快速比較
台灣人最常看的幾個市場,用上面這些功課點放在一起比,差異就很清楚(數字為概況,會隨時間與各州/各區規定變動):
| 市場 | 外國人能買什麼 | 毛租金報酬率(約) | 稅負 | 外國人貸款 | 身份/簽證 |
|---|---|---|---|---|---|
| 杜拜 | freehold 區可永久持有(含土地) | 6–8% | 幾乎 0(無所得稅、資本利得稅) | 最高約 5–6 成 | 買房達門檻可拿 10 年黃金簽證 |
| 阿布達比 | 指定投資區可持有(開放區域比杜拜少) | 5–6% | 幾乎 0 | 最高約 5–6 成 | 買房達門檻可拿 10 年黃金簽證 |
| 泰國(曼谷) | 只能買公寓(整棟外國人限 49%),不能持有土地 | 5–7% | 有租賃所得稅與過戶相關稅費 | 幾乎無法在當地貸款,多需現金 | 有(近年推出購屋連動的長期居留方案,門檻與細節以泰國官方為準) |
| 馬來西亞(吉隆坡) | 可持含土地永久產權,但有最低購屋門檻(吉隆坡約 RM100 萬起,各州不同) | 3–5% | 有 RPGT 房地產盈利稅(外國人較高) | 約 6–7 成 | MM2H(門檻近年提高) |
| 日本(東京) | 可持永久產權(含土地),無國籍限制 | 3–4% | 每年固定資產稅+取得稅+賣出資本利得稅,持有成本較高;法規偏保護房客 | 非居民貸款難、成數低 | 無直接連動 |
| 澳洲 | 原則上只能買新屋/預售,2025 年 4 月起禁買二手屋(暫至 2029 年 3 月),且需 FIRB 核准 | 3–4% | 外國人印花稅附加、地稅附加、資本利得稅較重 | 非居民貸款難、成數低 | 無直接連動 |
想深入看阿聯酋為什麼在這張表裡綜合分數高,見〈為什麼是阿聯酋?把日本、馬來西亞、泰國都比過一輪之後〉。
一頁功課檢查清單
進場前,把這幾題問到有答案:
- 地點是不是核心區?供需與人口撐得起嗎?周邊機能、交通、治安如何?
- 買入、持有、賣出三段的總費用各是多少?
- 算出來的淨收益率是多少(不是毛的)?扣稅和換匯後呢?
- 貸款條件可行嗎?用最保守的成數壓測過現金流嗎?
- 二手誰來接手?平均成交多久?外國人轉售有沒有額外稅?
- 賣掉後,錢能不能自由匯回台灣?
- 這個貨幣穩不穩?我扛得住匯率波動嗎?
- 外國人能持有嗎?是永久產權還是有年限?
- 當地稅 + 台灣海外所得我都算進去了嗎?
- 建商可信嗎?有獨立律師審約、款項有進託管帳戶嗎?
- 有沒有可靠的代管與售後?海外不動產有沒有超過總資產的 10% 到 20%?
每一題答不出來,就是一個還沒做完的功課。
延伸閱讀:想看單一市場的實戰版避雷,見〈杜拜買房會後悔嗎?台灣人最常踩的 10 大坑〉。
關於我:Shirley Ke |無國界置產。我是阿聯酋房地產從業人員,協助成交時會從開發商端獲得佣金,買方不會額外付費給我。這個站的原則是好處講、風險更要講。
免責:本文為一般資訊整理,不構成投資、稅務或法律建議。各國規定與稅制會變動,實際請以當地專業人士、律師與會計師的意見為準。
參考資料來源
- 中央銀行〈調高國人每年累積結匯金額至 1,000 萬美元,自 2024 年 11 月 1 日起〉:https://www.cbc.gov.tw/tw/cp-302-178539-47467-1.html
- 澳洲外國投資局 / Treasury〈Changes to foreign purchases of established dwellings(2025/4 起禁外國人買二手屋)〉:https://foreigninvestment.gov.au/news-and-reports/news/changes-foreign-purchases-established-dwellings
- 泰國《公寓法》外國人 49% 持有規定(Condominium Act,英文):https://www.thailandlawonline.com/article-older-archive/foreign-ownership-and-condominium-laws
- 馬來西亞外國人購屋門檻與 MM2H(英文法律指南):https://globallawexperts.com/a-2025-2026-guide-to-buying-residential-property-in-malaysia-for-foreigners/
- 日圓/令吉對台幣歷史匯率:exchange-rates.org、Investing.com 等匯率資料
- 跨國租金收益率參考(英文原文):Global Property Guide:https://www.globalpropertyguide.com/